Quando as bets foram proibidas, metade do mercado virou gênio de compliance. A pergunta que interessa é outra: por que instituições olharam para o mesmo setor e chegaram a apetites opostos, e o que isso diz sobre a sua política de crédito?
Quando a Medida Provisória 1.394 proibiu as bets no país, em setembro de 2026, começou a circular pelo mercado uma espécie de placar. De um lado, um dos maiores bancos do país, que havia construído estrutura específica para atender o setor, de contas exigidas pela regulamentação a operações corporativas. Do outro, grandes instituições que tinham olhado para o mesmo setor, com a mesma lei em vigor, e preferido ficar de fora. A tentação é ler o placar como certo e errado. Quem disse não acertou, quem disse sim errou. É uma leitura confortável e quase sempre preguiçosa.
Até a véspera da MP, o setor era regulamentado, licenciado e fiscalizado. Quem entrou não estava atendendo atividade clandestina, e quem não entrou não estava adivinhando uma MP. Cada um olhou para a mesma informação e decidiu de acordo com o que é: o modelo de negócio, a base de clientes, a origem do funding, a capacidade de monitorar aquele risco de perto e a tolerância a ver o próprio nome numa manchete. O resultado posterior não muda a qualidade de nenhuma das duas decisões. Resultado não audita decisão. Se auditasse, toda operação liquidada seria boa e toda inadimplência seria burrice, e qualquer comitê sabe que a vida não é tão generosa assim.
Então por que uns aprovaram e outros não? Não vou responder, porque a resposta muda de casa para casa, e é justamente esse o ponto. Apetite de risco não é uma régua universal pendurada na parede do Banco Central. É o retrato do que uma instituição conhece, consegue acompanhar e aceita carregar. Um banco com estrutura de compliance robusta, relacionamento antigo com o setor e capacidade de monitorar fluxo diário pode, legitimamente, enxergar ali um risco administrável. Outro, com investidores mais sensíveis a reputação ou sem estrutura para acompanhar aquele movimento de perto, enxerga um risco que não quer administrar. As duas leituras estão corretas. O que não existe é uma leitura sem dono.
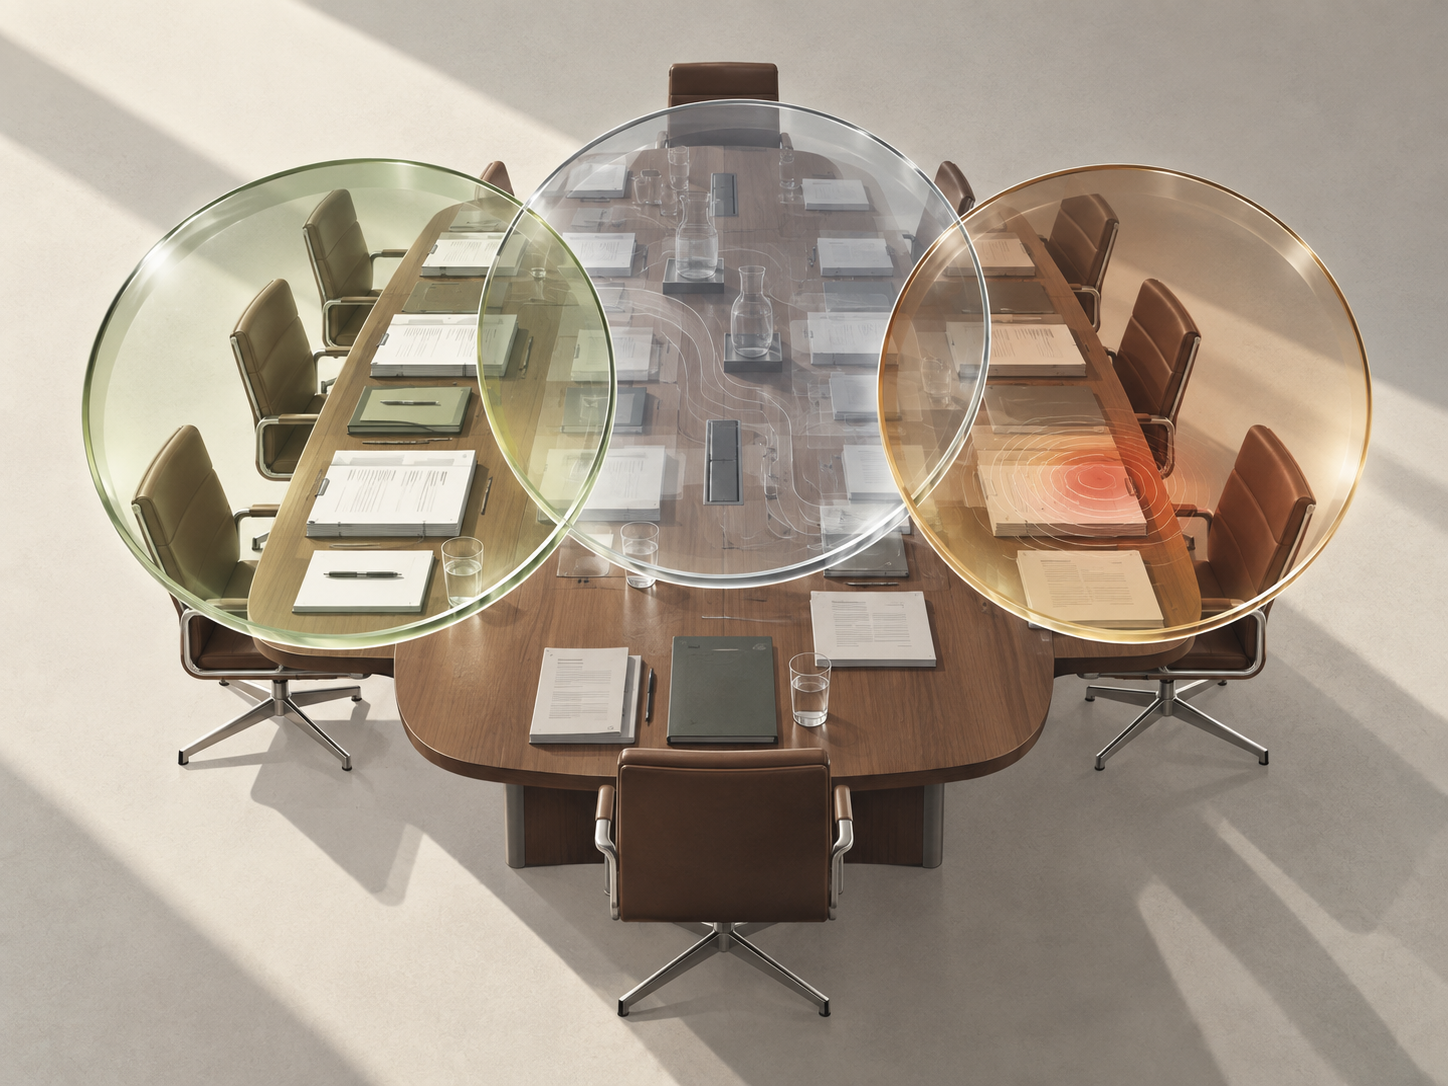
Agora tire o assunto dos grandes bancos e traga para a sala de comitê de um FIDC, de uma securitizadora ou de uma factoring. Imagine o mesmo dossiê, na mesma semana, em três casas diferentes. Um cedente sólido, bem administrado, com boa parte do faturamento vindo de clientes de um setor sensível.
Na primeira casa, a política diz que aquele setor é aceito com condições: concentração máxima, monitoramento reforçado, revisão a cada mudança regulatória. O comitê aprova dentro dessas regras. Na segunda, a política diz que aquele setor não entra, porque os cotistas não querem, porque a casa não tem como acompanhar ou simplesmente porque não conhece. O comitê declina. As duas casas tomaram boas decisões, ainda que opostas.
Na terceira casa, a política não diz nada. O comitê discute por quarenta minutos, alguém lembra que “o cedente é bom”, outro lembra que “a taxa é ótima”, um terceiro arremata que “se o outro fundo faz, também podemos fazer”, e a operação é aprovada como exceção. No mês seguinte, outra exceção, e depois mais uma. Ninguém decidiu ter exposição àquele setor, nem àquele tipo de risco. Ela foi se acumulando, uma exceção razoável de cada vez. É aqui, e só aqui, que mora o erro. Não no sim, não no não, mas na decisão que ninguém tomou de fato.
É para isso que serve a política de crédito, e é por isso que ela não pode ser um documento escrito para a auditoria e esquecido na rede. A política é o lugar onde a instituição escreve, antes de qualquer borderô, o que conhece e o que aceita assumir. Ela tira do comitê o peso de redefinir o apetite da casa a cada reunião, porque o comitê não existe para isso. O comitê decide dentro do apetite. Quem desenha o apetite é a governança: quem pode mudá-lo, em que circunstâncias, com que fundamentação e com qual registro.
E aqui está o teste que o caso das bets oferece a qualquer gestor, independentemente de ter tido exposição ou não. Se amanhã uma decisão regulatória atingir um setor relevante da sua carteira, você consegue explicar, com documentos e não com memória, por que estava ali? Ou por que não estava? Consegue mostrar que aquela exposição foi uma escolha consciente, aprovada na alçada certa, com limites definidos e monitoramento previsto? Se a resposta for sim, o choque vai doer, mas não vai envergonhar ninguém. Se a resposta for “foi acontecendo”, a carteira não está sendo gerida. Está sendo acumulada.
Há uma frase que repito com frequência: apetite não é fome. Apetite é aquilo que eu escolho, conheço e assumo. Fome é o que sobra quando a meta aperta, a taxa seduz e a política se cala. Os bancos que entraram e os que ficaram de fora têm, pelo menos, uma coisa em comum: sabiam o que estavam fazendo. Da próxima vez, numa sexta-feira à tarde qualquer, a mudança vai ser em outro setor. A pergunta é se a sua casa vai descobrir o próprio apetite pelo noticiário.
Rodrigo Müller
Crédito, Risco e Governança para FIDCs e securitizadoras.